Destaque
Banco pode reduzir o limite do cartão de crédito por causa de dívida em outra instituição

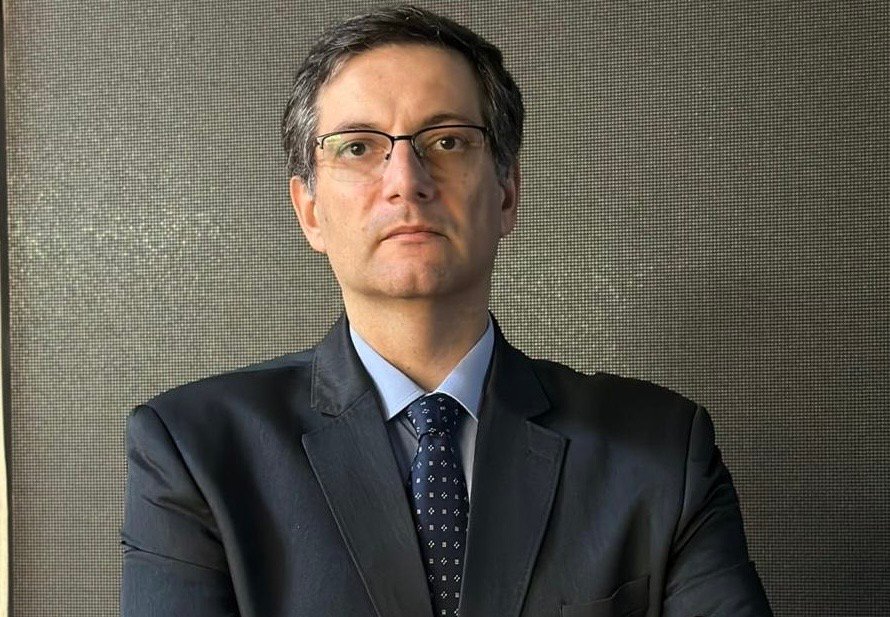
Daniel Romano Hajaj, especialista em Direito Bancário, esclarece quando a medida é permitida e em quais situações o consumidor pode questionar a decisão
Ter uma dívida em um banco pode afetar o limite do cartão de crédito de outra instituição financeira? Sim, mas existem regras que precisam ser respeitadas. Segundo Daniel Romano Hajaj, advogado especialista em Direito Bancário, as instituições financeiras podem reavaliar o perfil de risco dos clientes, inclusive com base em informações sobre o endividamento e o histórico de crédito. Isso não significa, porém, que a redução possa ocorrer de maneira arbitrária.
“As instituições financeiras analisam constantemente o perfil de risco dos seus clientes e podem utilizar informações constantes em bancos de dados de crédito, como o SCR do Banco Central e cadastros de inadimplência, para reavaliar a concessão de crédito. No entanto, essa redução não pode ocorrer de forma arbitrária ou abusiva. O banco deve observar as regras do Banco Central, o Código de Defesa do Consumidor e os princípios da boa-fé e da transparência na relação contratual”, explica Daniel.
A comunicação prévia é um dos principais pontos de atenção. O advogado destaca que consumidor deve ser informado sobre a redução do limite, conforme as regras aplicáveis do Banco Central. “A medida permite que o cliente reorganize suas finanças e evite imprevistos, como a recusa de compras ou dificuldades para cumprir compromissos assumidos com base no crédito disponível”.
Daniel afirma que a regulamentação do Banco Central determina que o consumidor deve ser previamente comunicado sobre a redução do limite do cartão de crédito. “Essa comunicação permite que o cliente organize sua vida financeira e evite situações como compras recusadas ou dificuldades para honrar compromissos assumidos com base no limite anteriormente disponível”, afirma o especialista.
Quando a redução pode ser considerada abusiva?
A possibilidade de reavaliar o crédito não dá ao banco liberdade para agir sem observar as regras. Hajaj ressalta que a redução pode ser questionada quando há indícios de irregularidade, falta de comunicação exigida pela regulamentação ou descumprimento das condições contratuais.
“A redução pode ser considerada abusiva quando ocorre sem qualquer justificativa razoável ou em desacordo com a legislação. Entre as situações que merecem atenção estão a ausência de comunicação prévia, a diminuição repentina e significativa do limite sem aviso e a utilização da medida como forma de pressionar o consumidor a pagar uma dívida. O especialista ressalta que cada caso deve ser analisado individualmente”.
Mesmo que o cliente mantenha as faturas daquele cartão em dia, o banco pode considerar outros fatores na avaliação de risco, como mudanças na renda, aumento do endividamento e registros de inadimplência em outras instituições, de acordo com o especialista.
“O pagamento em dia da fatura é um fator importante, mas não é o único utilizado pelas instituições financeiras na análise de risco. O banco também pode considerar alterações na renda do cliente, informações constantes no sistema financeiro, aumento do endividamento, registros de inadimplência em outras instituições e mudanças na política interna de concessão de crédito”, afirma o advogado.
Ele ressalta, porém, que a análise de risco não afasta a obrigação de agir com transparência e respeitar os direitos do consumidor. O consumidor que considerar a medida irregular deve solicitar ao banco uma explicação formal sobre os motivos da redução e verificar se recebeu a comunicação exigida. Também é importante guardar mensagens, contratos, extratos e outros documentos relacionados ao caso.
“O primeiro passo é solicitar ao banco uma explicação formal sobre os motivos da redução e verificar se houve comunicação prévia”, orienta Daniel.
Se não houver solução pelos canais de atendimento da instituição, é possível registrar uma reclamação na ouvidoria, no Banco Central ou na plataforma Consumidor.gov.br.
“Se a situação não for resolvida administrativamente e ficar demonstrado que houve violação dos direitos do consumidor, é possível buscar o Poder Judiciário para discutir a legalidade da medida e, conforme as circunstâncias do caso, pleitear o restabelecimento do limite ou até indenização pelos prejuízos eventualmente sofridos”, conclui o especialista.

*As informações contidas neste texto são de responsabilidade dos colunistas e não expressam necessariamente a opinião deste portal.
**É expressamente proibido cópia, reprodução parcial, reprografia, fotocópia ou qualquer forma de extração de informações do site FashionLike sem prévia autorização por escrito, mesmo citando a fonte. Cabível de processo jurídico por cópia e uso indevido, esse conteúdo pode conter IA.
Fique por dentro!
Para ficar por dentro de tudo sobre o universo dos famosos e do entretenimento siga o FashionLike no Instagram.


Banco pode reduzir o limite do cartão de crédito por causa de dívida em outra instituição

Gutto Manny amplia atuação como compositor e prepara novos projetos no sertanejo

Nubank Parque leva moda às Áreas Premium com uniformespela estilista Thaysa Jafet

Anthony Carrera lança nova música autoral “O que mata a sede” e amplia sua presença internacional

Francesa Anna será musa da Unidos da Ponte no Carnaval 2027

Ana Hickmann prestigia leilão beneficente que arrecada mais de R$ 3 milhões para o Instituto Jordana Bombeiro

GoldKo chega a Blumenau: loja no Neumarkt Shopping é a 39ª da rede no Brasil

Ratanabá: Urandir Fernandes de Oliveira e Dakila Pesquisas mapeiam com LiDAR

Mariana Fagundes se une a EME para o remix do sucesso “Chuva de Amor” do Calema

Muierada confirma primeiro DVD da carreira com participações de Ana Castela, Filho do Piseiro e CountryBeat

Belle Restum celebra aniversário com festa temática de perucas e reúne nomes do entretenimento

O que aconteceu com Nilton Bala, o Personal das Estrelas?

Marconi Perillo entra na reta final da disputa pelo Governo de Goiás em empate técnico pela segunda colocação

Nova política e gestão eficiente: Fernando Cintra consolida pré-campanha à Assembleia Legislativa de Goiás

Douglas Volpy: dos sabores da infância ao sonho de apresentar na TV
-

 Entretenimento4 semanas atrás
Nani Venâncio revive os anos 80 em participação no “Caldeirão com Mion”
-
 Noticias3 semanas atrás
Non Stop reúne nove talentos no TOP 20 do iBest 2026
-
 Famosos3 semanas atrás
Cela Lopes é a nova embaixadora da Labotrat
-
 Musica & Youtube3 semanas atrás
De Brasília para o mundo: Menos é Mais celebra sua “Trilha” em novo DVD
-

 Musica & Youtube4 semanas atrás
Maria Alcina canta Roberto, Erasmo, Tim Maia e Jorge Ben Jor
-
 Shows e Festivais3 semanas atrás
LIBERADO! Lauana Prado inicia vendas para o “Raiz” em Belo Horizonte
-
 Shows e Festivais3 semanas atrás
Gusttavo Lima anuncia parceria com Diego & Victor Hugo durante show no Camaru, em Uberlândia
-
 Culture4 semanas atrás
Boca Nervosa: do Boi da Cara Preta aos 12 anos à Carretinha do Bem que alimenta 600 famílias por domingo